 企业邮箱
 网站地图
 网站首页
 关于我们

bb贝博下载平台:
2024-2025年土耳其钢材进出口快速地增长,进口转向亚洲,出口集中于欧盟且非洲成新增长极。对华影响方面:钢坯因价格上的优势及低壁垒出口红利显著;成品板材受反倾销税制约,直接出口受阻,且土利用进口钢坯轧制成品在海外市场与中国形成竞争。此外,欧盟CBAM生效或将促使土耳其减少对中国高炉钢坯依赖。建议把握半成品出口窗口,加快低碳转型以应对风险。
引言:在全球碳关税机制加速落地、各国贸易壁垒高筑与地缘冲突持续发酵的多重压力下,钢材贸易正从全球化逐步转向区域化,传统产钢国的竞争优势被重新洗牌,全球钢铁贸易进入新一轮深度调整周期。在此背景下,土耳其钢材进出口贸易已连续两年实现快速地增长,其作为欧亚钢材贸易核心枢纽的地位日益巩固,区域进出口格局亦随之显著重塑,并对中国钢材出口产生了直接而深远的影响。
自2020年以来,土耳其钢铁进出口持续处于较高水平。2021年为钢铁业的巅峰之年,粗钢产量达到创纪录的4040万吨,钢材出口量亦从2020年的2030万吨跃升至2390万吨。然而,2022至2023年,受地缘冲突引发全球能源及原材料价格飙升、土耳其自身原料供应中断及价格暴涨、主要出口市场实施保障措施和关税壁垒等因素冲击,土耳其钢铁进出口高位回落。 进入2024年,土耳其钢材进出口明显回升,并延续至2025年,主要得益于三方面因素:一是受地缘冲突影响,土耳其逐渐替代俄罗斯、中日韩对欧洲与中东等区域的钢材出口;二是2023年土耳其地震后灾后重建对建筑和基础设施领域钢铁终端消费需求的提振;三是其货币汇率贬值带来的价格上的优势。多个方面数据显示,土耳其钢材进口由2023年的1480万吨增至2025年的1890万吨,增幅达28%;出口由2023年的1050万吨增至2025年的1510万吨,增幅达44%。在此过程中,土耳其作为连接欧亚非三大洲的钢材贸易核心枢纽,地位得到非常明显强化。

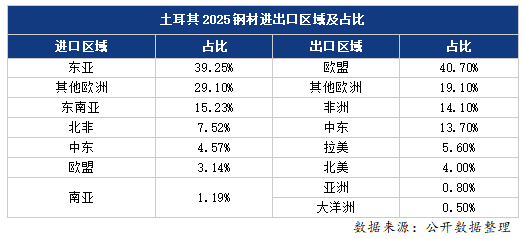
2025年土耳其钢材进出口区域格局呈现明显差异,进口端加速由欧洲转向亚洲,其中东亚以近四成份额居进口来源首位,东南亚供给支撑持续增强。出口端则高度集中于欧洲、中东及非洲,欧盟以超四成份额稳居第一,非洲占比已超过中东成为新兴增长极;
过去土耳其钢材进口一半以上是欧洲进口,地缘冲突影响后欧洲供给受限,土耳其钢厂采购重心持续向亚洲转移。截至2025年底,东亚以39.25%的份额稳居土耳其第一大进口来源区域,东南亚和南亚合计占比约16.4%,土耳其一半以上的钢材进口均来源于亚洲。欧洲占比则为29.10%,在地缘邻近性与能源、原材料贸易的紧密联系下,欧洲仍占据土耳其进口的主要部分。
土耳其钢材出口呈现欧盟高度集中,欧盟以40.70%的绝对比重稳居第一大出口目的地,凸显土欧关税同盟及地理邻近性的持续红利,也表明土耳其制造业标准与欧洲产业链深度绑定。欧洲别的地方(19.10%)和中东(13.70%)合计占比近三分之一,反映出土耳其利用区位优势向西巴尔干、东欧及阿拉伯市场的双向渗透。非洲(14.10%)作为新兴增长极,占比已超过中东。相比之下,拉美、北美占比有限,亚洲和大洋洲占比微薄,说明土耳其出口仍高度集中于欧亚非近圈,远洋市场开拓空间广阔。
2.1.进口品种方坯和钢锭、热卷供应转向东欧东南亚和东亚的传统主导地位有所削弱,东欧(以俄罗斯为主)强势补位。2024至2025年,土耳其方坯、钢锭和热卷两大品种的进口来源格局均发生显著重构。
方坯和钢锭:东南亚占比骤降近12个百分点(由41.0%降至29.1%),东欧反超成为第一大来源(由26.9%升至31.8%),东亚同步提升(由16.2%升至21.0%)。其中,俄罗斯2025年对土耳其方坯和钢锭出口达105.6万吨,同比增长约50%,凭借价格上的优势重回供应榜首;中国对土耳其出口由54.7万吨增至83.3万吨。中东/西亚占比从6.2%升至10.0%,北非从6.9%降至5.5%,多元化趋势初步显现,南亚保持稳定(2.6%)。

热卷:东亚虽仍居首位但份额收缩(由59.9%降至53.5%),主因中国对土耳其出口从168.7万吨降至136.9万吨,表明反倾销调查可能已产生压制效果。东欧占比则由17.2%升至24.2%,其中俄罗斯在西方制裁背景下以折扣价格大量流入,对土耳其出口由58.1万吨增至91.9万吨,成为关键替代来源。北非占比下滑4.7个百分点(由16.3%降至11.6%),其他区域占比小幅上升,但整体格局影响有限。

热卷:欧盟主导地位进一步巩固(由69.0%升至82.3%),土耳其热卷在欧洲市场的竞争优势持续增强;北非和“欧洲其他”占比分别下滑10.2和6.2个百分点,表明上述区域需求可能被其他供应来源替代;北美市场实现突破(由0%升至3.1%),成为新增出口目的地。

的建筑需求);欧洲非欧盟区域加速扩张(“欧洲其他”占比由16.6%升至22.4%,高加索/东欧从零起步增至6.3%);拉美和撒哈拉以南非洲则双双归零,意味着土耳其在该区域已基本失去市场。

:出口格局整体平稳。欧盟仍占半壁江山,但占比由52.4%微降至50.9%,主导地位略有松动;北非增长最为突出(由5.7%升至10.8%),反映该地区管道基建需求释放;欧洲别的地方和中东/西亚亦小幅增长;北美则明显萎缩(由9.5%降至3.6%),贸易壁垒或需求回落可能是主因。

土耳其炼钢产能不足而轧机产能相对富余的结构性矛盾,使其需要大量进口方坯以满足轧制需求。近年来,土耳其国内需求回升,叠加地缘冲突导致区域供给收缩,钢坯采购需求迅速增长。与此同时,随着中国钢企积极拓展出口市场,方坯凭借价格上的优势以及并无明显反倾销壁垒的有利条件,对土耳其出口实现显著增长。
土耳其已对中国多类成品板材征收15%–43%不等的反倾销税,致使中国成品板材对土耳其的直接出口通道明显受阻。其次,土耳其依托欧亚核心枢纽的地理与物流优势,利用亚洲低成本原料钢坯轧制板材、建材等成品钢材,大量销往欧洲、中东及北非地区,与中国成品钢材在相同海外市场形成直接竞争。此外,随着欧盟钢铁配额持续收紧,土耳其出口压力增大,被迫进一步拓展新的出口市场,这也在客观上挤压了中国海外市场的份额。
2026年1月1日,欧盟碳边境调节机制(CBAM)正式生效。尽管土耳其约70%–75%的钢铁产能为电炉短流程,但其原料高度依赖进口钢坯。根据CBAM核算规则,钢材出口至欧盟时,须追溯上游钢坯的隐含碳排放,而不能仅计算土耳其本国电炉轧制环节的排放。在此背景下,土耳其或将更多转向废钢进行电炉生产,届时对中国高炉钢坯的进口依赖将大幅下降。
2024至2025年,土耳其钢材进出口延续快速地增长态势,其作为欧亚非枢纽的区位优势进一步强化。区域格局上,进口加速转向亚洲,出口则高度集中于欧盟、非洲及中东等传统“近圈”市场,其中非洲已超越中东成为新兴增长极。对华影响层面,钢坯出口红利显著,但成品板材遭遇反倾销制约,海外竞争日趋激烈;同时,CBAM碳成本传导或将削弱中国高炉钢坯对土耳其的长期出口需求。总体而言,应把握半成品出口的结构性窗口,同时加快低碳转型与高的附加价值升级,以有效应对中长期贸易风险。
 微信二维码